

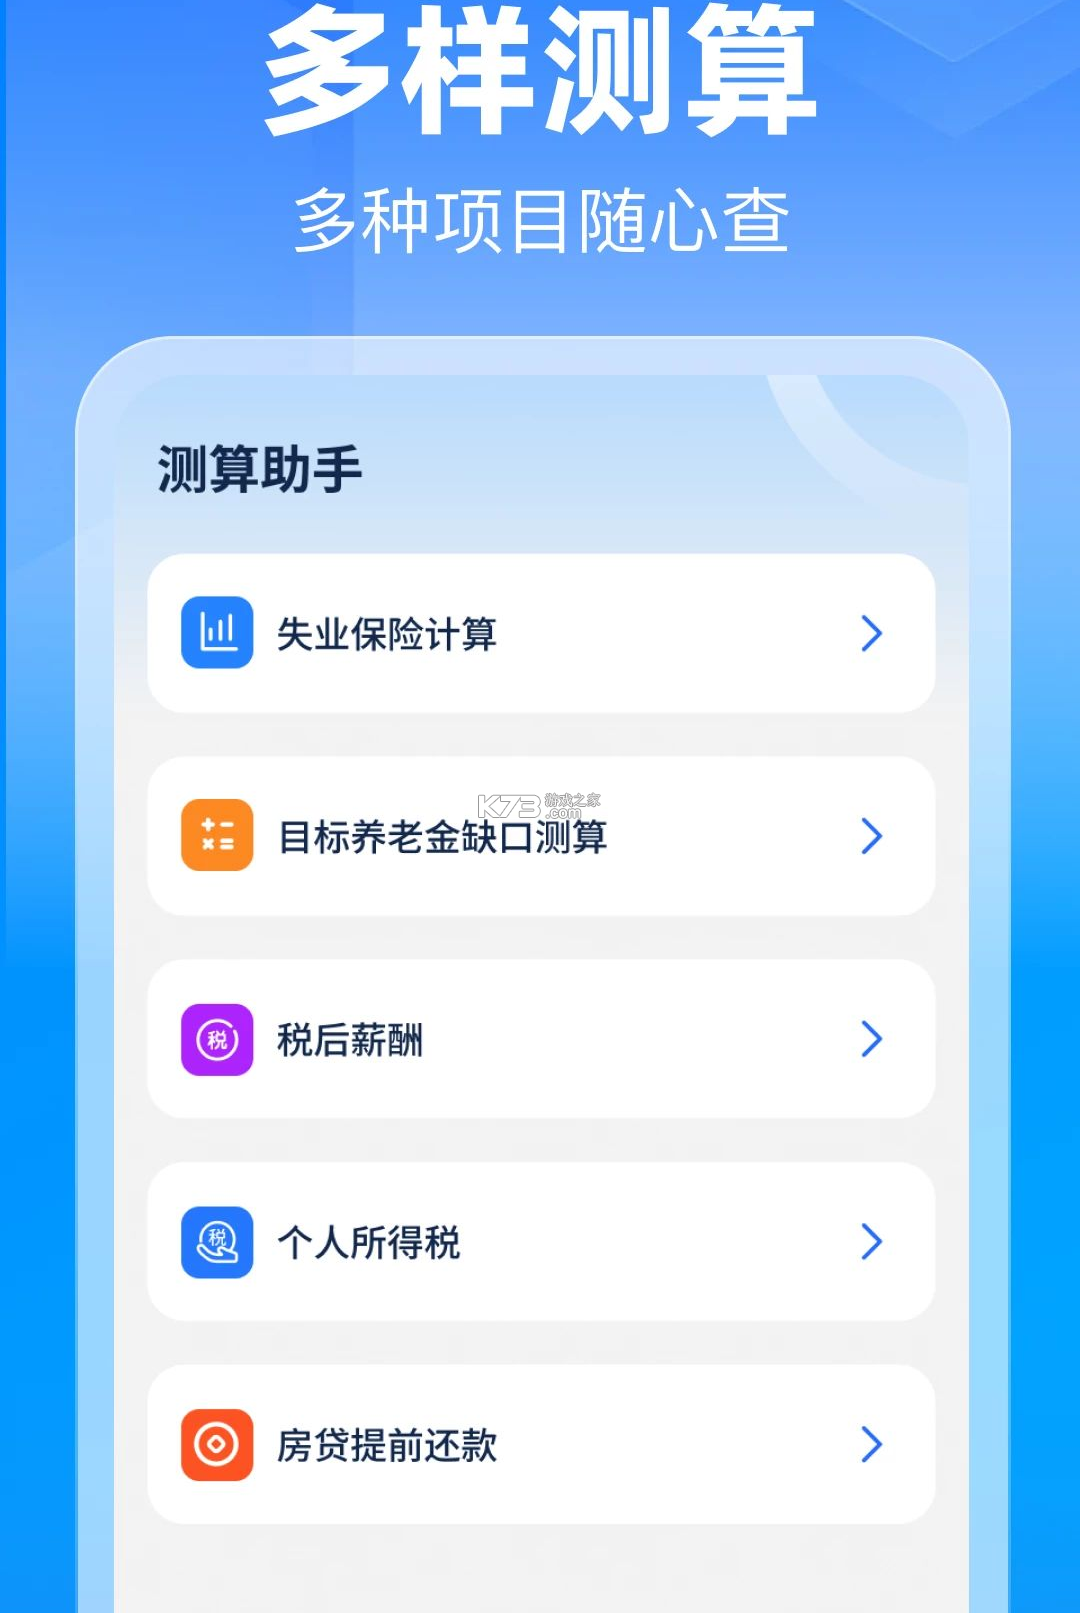
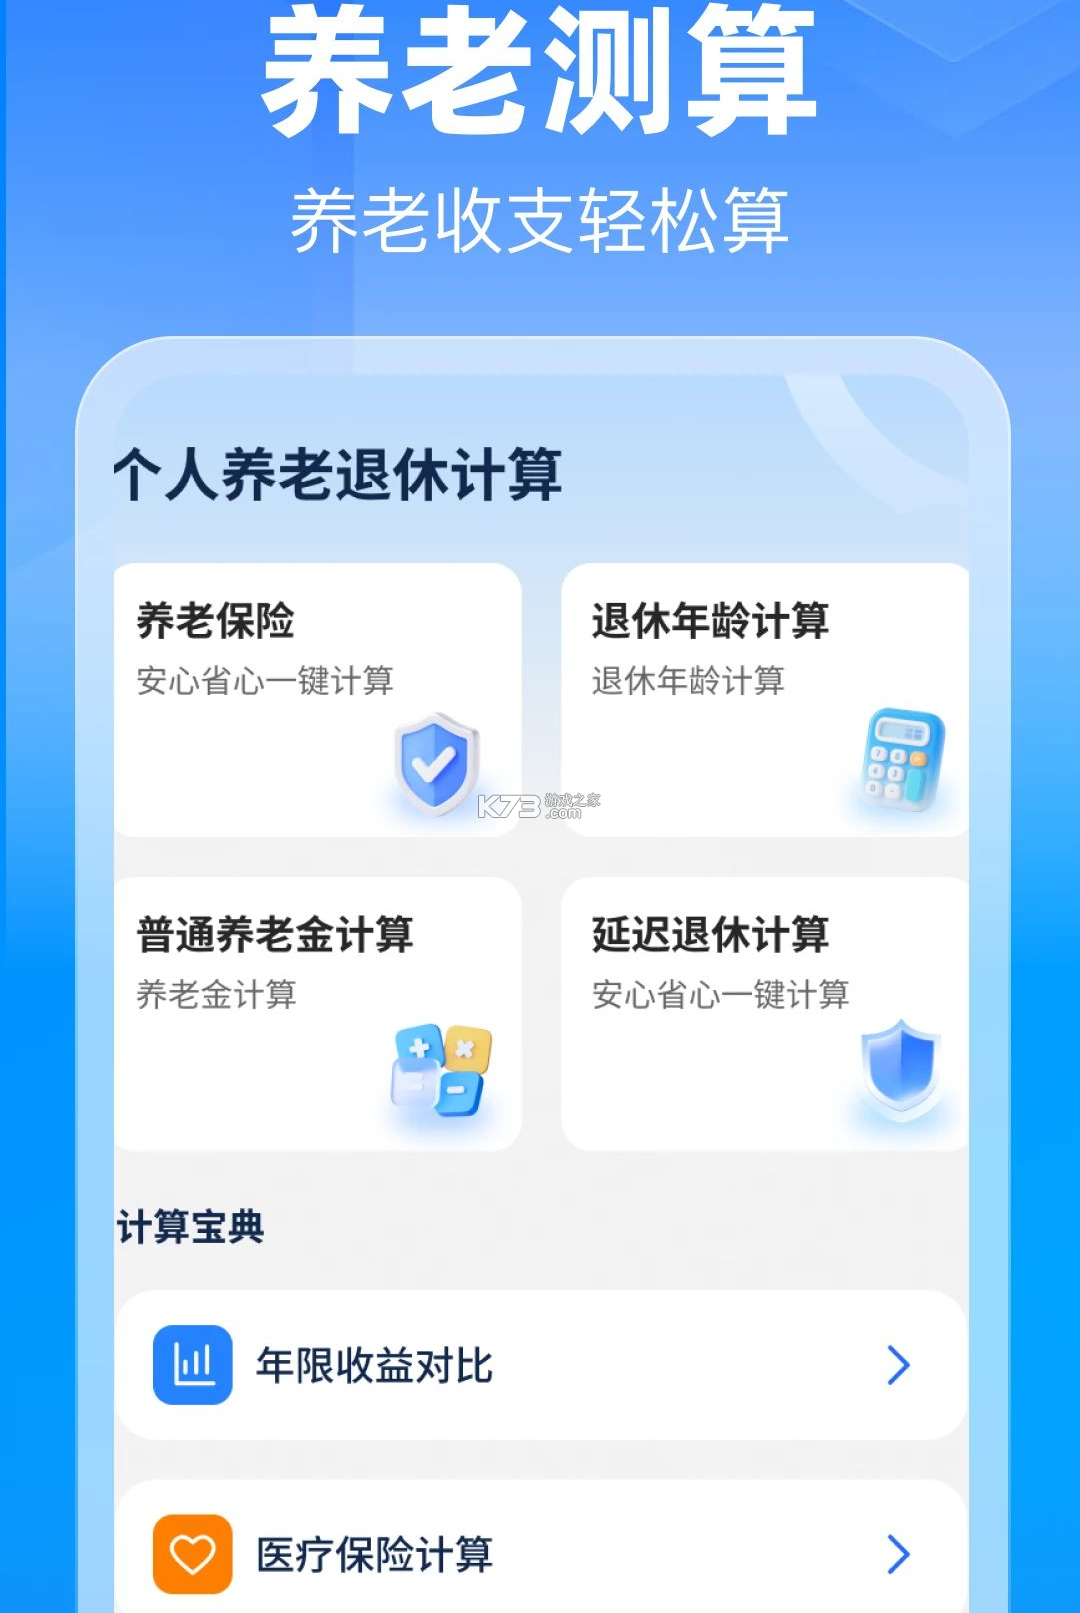
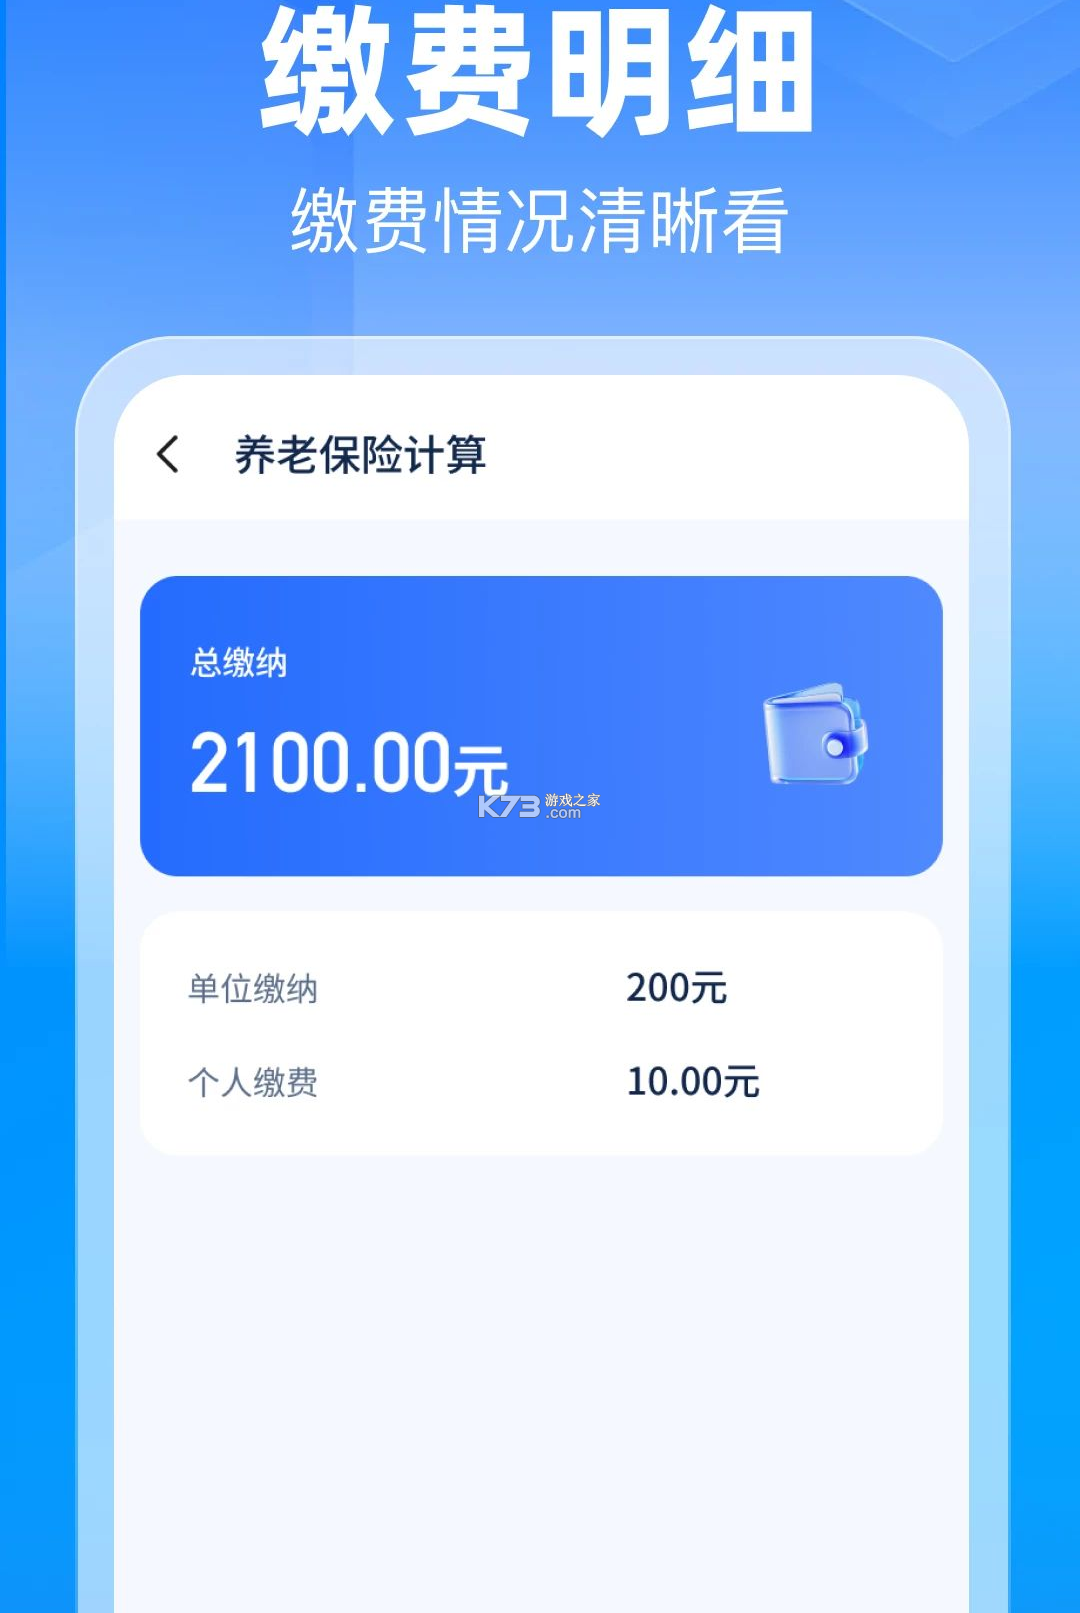
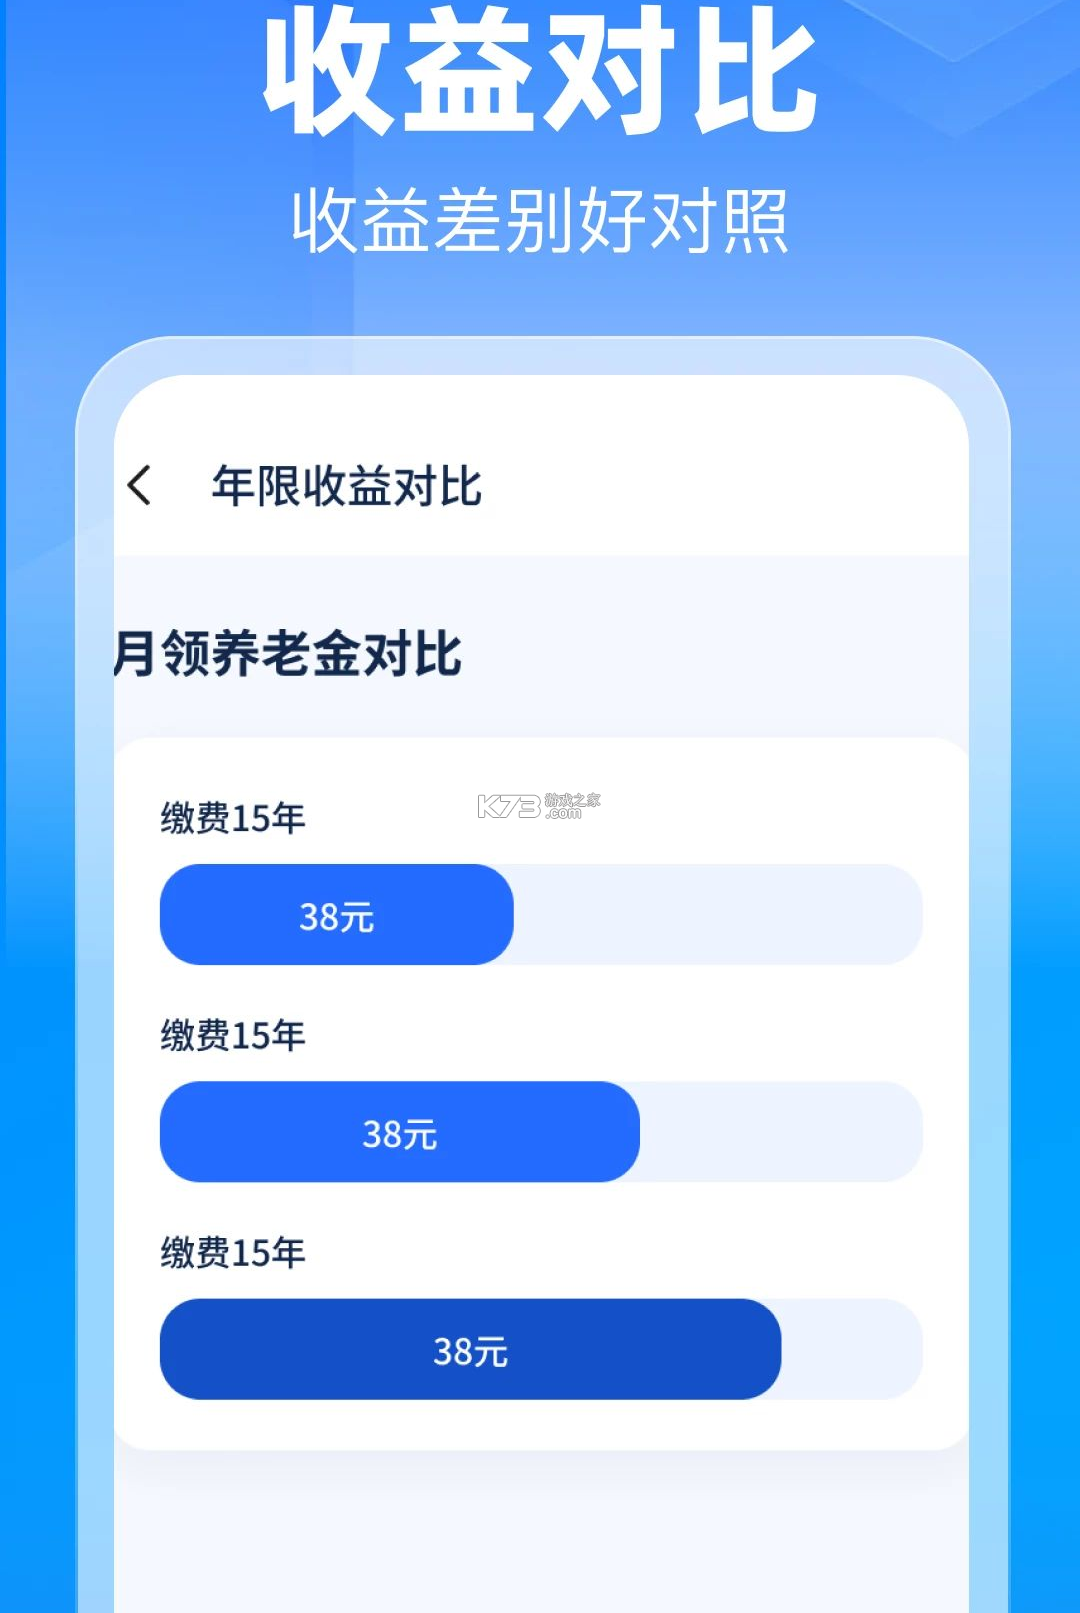
《个人养老退休计算》是一款面向普通职场人群的养老金测算工具,帮助用户在手机上快速估算退休后每月可领取的养老金金额。软件将复杂的社保计算公式拆解为直观的输入项,用户只需填写缴费年限、缴费基数、当地社平工资等基础信息,即可获得一份清晰的养老金预估结果。界面设计走的是简洁实用路线,没有花哨的动画和冗余的跳转,打开就能上手操作。对于关心个人养老账户积累情况、想提前规划退休生活的用户来说,这类工具能提供有参考价值的数字依据。软件体积轻量,运行流畅,适合各年龄段用户日常查询使用。
- 输入项贴近实际缴费场景
- 测算结果展示清晰直观
- 操作路径短上手门槛低
- 适合退休规划前期参考
- 轻量工具不占手机空间
很多用户搜索“个人养老退休计算器”时,真正想弄明白的是:我交了这么多年社保,退休后到底能拿多少钱?《个人养老退休计算》正是围绕这个核心疑问设计的。打开软件后,主界面会引导用户依次录入几个关键参数,包括预计退休年龄、累计缴费年限、历年平均缴费指数以及退休时当地上年度职工月平均工资。这几个数字直接决定了基础养老金和个人账户养老金的计算结果。
软件内部按照现行城镇职工基本养老保险的计发办法进行运算,基础养老金部分与缴费年限、缴费指数和社平工资挂钩,个人账户养老金部分则用账户储存额除以对应的计发月数。需要特别提醒的是,计发月数表由国家统一规定,不同退休年龄对应不同的除数,软件已内置该对照关系,用户无需手动查阅。测算过程中,页面会同步展示每一项的中间结果,方便用户理解数字来源,而不是只给一个笼统的总额。
对于灵活就业人员来说,这款计算器同样有参考意义。这类人群的缴费基数可在一定区间内自主选择,软件允许用户调整缴费指数,观察不同档位对未来养老金水平的影响。比如按60%档位缴费和按100%档位缴费,退休后每月领取金额会有明显差距,通过反复试算能帮助用户建立更直观的认知。软件还支持保存多次测算记录,方便对比不同方案。
部分用户会担心测算结果和实际发放金额对不上。这里说明一下,测算值是基于用户输入参数的理论估算,实际养老金还受过渡性养老金、地方补贴政策、个人账户记账利率等因素影响,结果仅作规划参考。软件在结果页底部也做了相应提示,避免用户产生误解。对于视同缴费年限、特殊工种提前退休等复杂情形,建议以当地社保经办机构的核定为准。
从使用体验来看,软件把公式计算的过程做了可视化处理,每一步都有文字说明,不需要用户具备社保专业知识。输入框旁边配有问号图标,点开能看到该字段的含义解释和填写示例,对第一次接触养老金测算的用户比较友好。测算完成后可以一键生成结果摘要,方便截图保存或分享给家人一起讨论。
《个人养老退休计算》的操作流程并不复杂,但有几个细节如果填错,结果偏差会比较大。下面把完整的使用步骤和容易踩坑的地方整理出来,照着做基本能顺利完成一次测算。
| 操作步骤 | 具体说明 | 注意事项 |
| 第一步 | 填写预计退休年龄 | 男性60岁、女干部55岁、女工人50岁为常见基准 |
| 第二步 | 录入累计缴费年限 | 含视同缴费年限,不满整年按月份折算 |
| 第三步 | 输入平均缴费指数 | 一般在0.6至3.0之间,按历年缴费基数与社平工资比值估算 |
| 第四步 | 填写退休地社平工资 | 以当地上年度全口径城镇单位就业人员月平均工资为准 |
| 第五步 | 查看测算结果 | 核对基础养老金与个人账户养老金分项数值 |
基础温馨提示:缴费指数不是简单取一个固定值,而是历年缴费工资指数的平均值,如果中间有断缴或基数变化,建议先拉一份社保缴费明细再填写,数据会更贴近实际。
完成一次测算后,很多用户会想调整参数看看不同方案的区别。建议每次只改一个变量,比如只提高缴费指数或只延长缴费年限,这样对比出来的差额才有参考意义。软件的结果页会保留上一次的测算数据,切换参数后能直观看到变化幅度。如果发现结果和预期差距过大,先回头检查社平工资的填写口径,这是最容易出错的一项。
软件在首次启动时会申请基础存储权限,用于保存测算记录,不涉及通讯录、位置等敏感信息。如果安装时提示“应用未安装”,先确认手机系统版本是否满足要求,再检查是否开启了未知来源应用安装权限。安卓用户从下载站获取安装包后,建议在系统设置中允许浏览器或文件管理器安装应用,装完后再关闭该权限,养成安全习惯。
养老金计算公式是用户最常追问的内容之一。《个人养老退休计算》把公式拆成了两个部分来呈现,理解这两块就能明白钱是怎么算出来的。
基础养老金=(退休时当地上年度职工月平均工资+本人指数化月平均缴费工资)÷2×缴费年限×1%。这个公式里,本人指数化月平均缴费工资等于社平工资乘以本人平均缴费指数。缴费年限每满一年发1%,缴费时间越长、指数越高,基础养老金就越多。
个人账户养老金=个人账户储存额÷计发月数。个人账户储存额来自历年个人缴费的累积,计发月数按退休年龄查表确定,60岁对应139个月,55岁对应170个月,50岁对应195个月。账户里的钱越多、退休越晚,每月领取额越高。
软件在结果页会把这两项分开列出,用户能清楚看到自己养老金中基础部分和个人账户部分各占多少。有的用户发现个人账户养老金占比偏低,往往是因为缴费基数不高或缴费年限较短,这种情况下延长缴费年限的边际效果会比较明显。
对于有视同缴费年限的用户,还会涉及过渡性养老金,计算公式各地存在差异。软件当前版本主要覆盖基础养老金和个人账户养老金两部分,过渡性养老金未纳入测算范围,有相关年限的用户需以当地社保部门核定为准。
理解公式之后,用户就能有的放矢地调整参数。比如想看看延迟退休对养老金的影响,把退休年龄从60岁调到63岁,计发月数变小、缴费年限增加,两项叠加后每月领取额通常会有提升。软件支持这种对比测算,帮助用户建立更理性的预期。
“每月能领多少钱”是用户打开这款软件最直接的动机。答案取决于缴费年限、缴费指数、退休地社平工资和退休年龄四个变量,不同人测算出来的数字可能相差很大。
以缴费年限30年、平均缴费指数0.8、退休地社平工资7000元、60岁退休为例,基础养老金部分约为7000×(1+0.8)÷2×30×1%=1890元。个人账户部分假设储存额为15万元,除以139个月,约为1079元。两项合计约2969元。这个数字会随参数变化而浮动,软件里改几个数值就能看到结果。
缴费年限的影响比较线性,多缴一年基础养老金就多1%的计发比例。缴费指数的影响更明显,指数从0.6提到1.0,基础养老金能提升一截。需要留意的是,缴费指数提高意味着当期缴费金额也增加,要结合个人收入情况权衡,不建议盲目追高。
退休年龄的影响体现在计发月数上。60岁退休计发月数139,55岁是170,50岁是195。退休越晚,个人账户养老金分摊的月数越少,每月领得越多,同时缴费年限也在增加,双重作用下延迟退休对月养老金水平有正向拉动。
软件在结果页会给出一个区间提示,而不是绝对值。测算结果未考虑个人账户记账利率、养老金调整机制等因素,实际领取金额可能高于或低于测算值,建议每年更新一次参数重新测算。
对于临近退休的用户,可以把实际缴费数据填进去做一次精算;对于刚参加工作的年轻人,用当前社平工资做粗略估算也有参考意义,主要是建立“多缴多得、长缴多得”的认知。软件不采集用户身份信息,测算数据仅保存在本地,卸载后即清除。
《个人养老退休计算》定位为轻量工具,不需要注册账号即可使用全部测算功能。
打开软件直接进入测算主界面,没有登录弹窗和强制注册流程。
测算记录保存在手机本地,换设备后记录不会同步。
如果后续版本增加账号体系,会在更新说明中注明。
当前版本不存在“登录失败”“账号异常”等问题,遇到类似提示请确认下载的是官方安装包。
部分第三方渠道可能对安装包进行二次打包,建议从正规下载站获取。
软件不读取短信、通讯录等权限,安装时留意权限申请列表即可。
卸载重装会清除本地测算记录,有需要的用户提前截图保存结果。
安卓系统在应用管理中找到该软件,点击卸载即可完成移除。
如果桌面图标消失但应用仍在,检查是否被系统收纳到文件夹中。
软件运行不需要网络连接,飞行模式下也能正常测算。
| 软件名称 | 功能优势 | 评分 |
| 社保查询 | 缴费明细随时查 | ★★★★☆ |
| 个税计算 | 到手工资快速算 | ★★★★☆ |
| 贷款计算器 | 月供利息一目了然 | ★★★★☆ |
| 养老金查询 | 账户余额实时掌握 | ★★★★☆ |
| 理财计算器 | 收益复利轻松测算 | ★★★★☆ |
| 五险一金 | 缴纳比例快速对照 | ★★★★☆ |
下载
个人养老退休计算 62.22 MB | 下载官方版
 下载
养老金计算器 31.12 MB | app下载
 下载
社保养老云计算 28.79 MB | 安卓app下载
 下载
社保计算大师 63.91 MB | 安卓app下载
 下载
社保养老金在线计算 62.66 MB | 官方app下载安装
我要评论 查看全部评论 (0)>>
 下载

 植物大战僵尸2
 fl studio mobile
 樱花庄的宠物女孩
 九号出行
 手动挡停车场2
 海岛大亨5
 手动挡停车场
 火柴人战争遗产