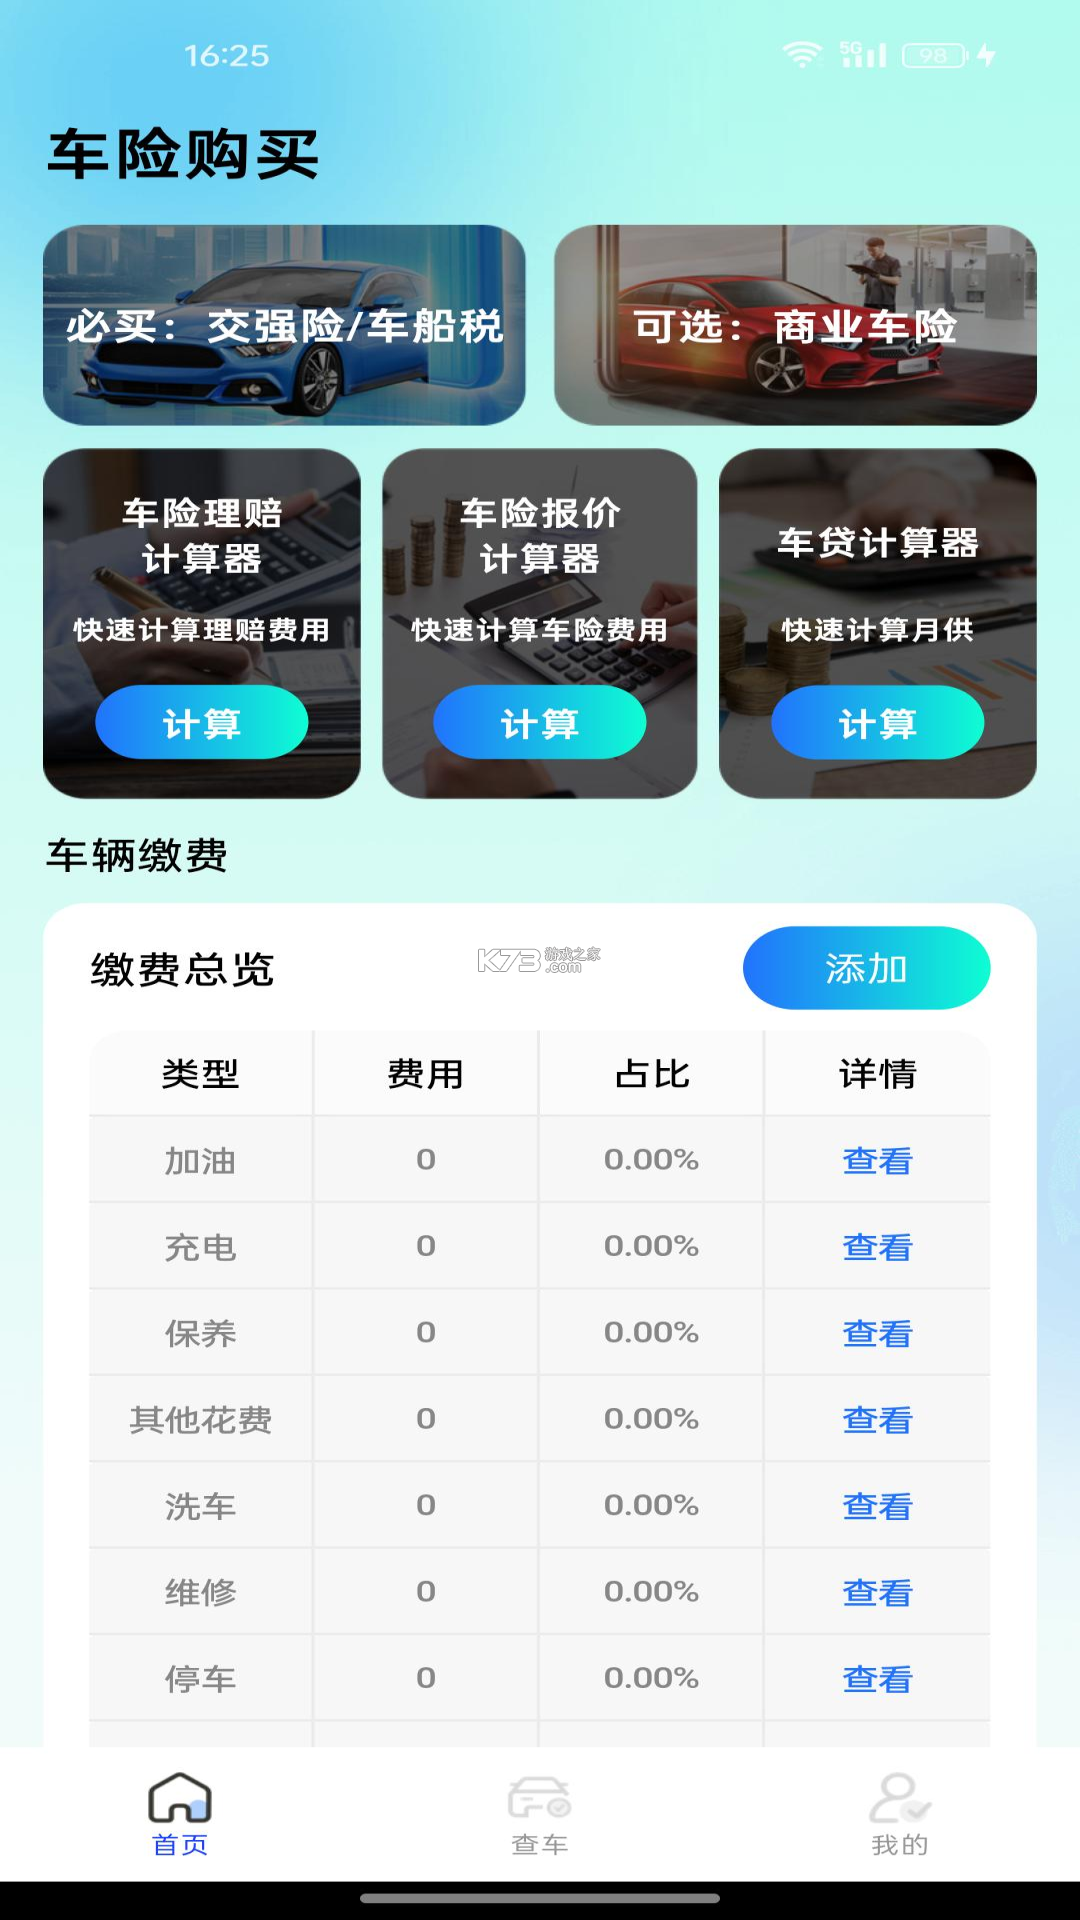
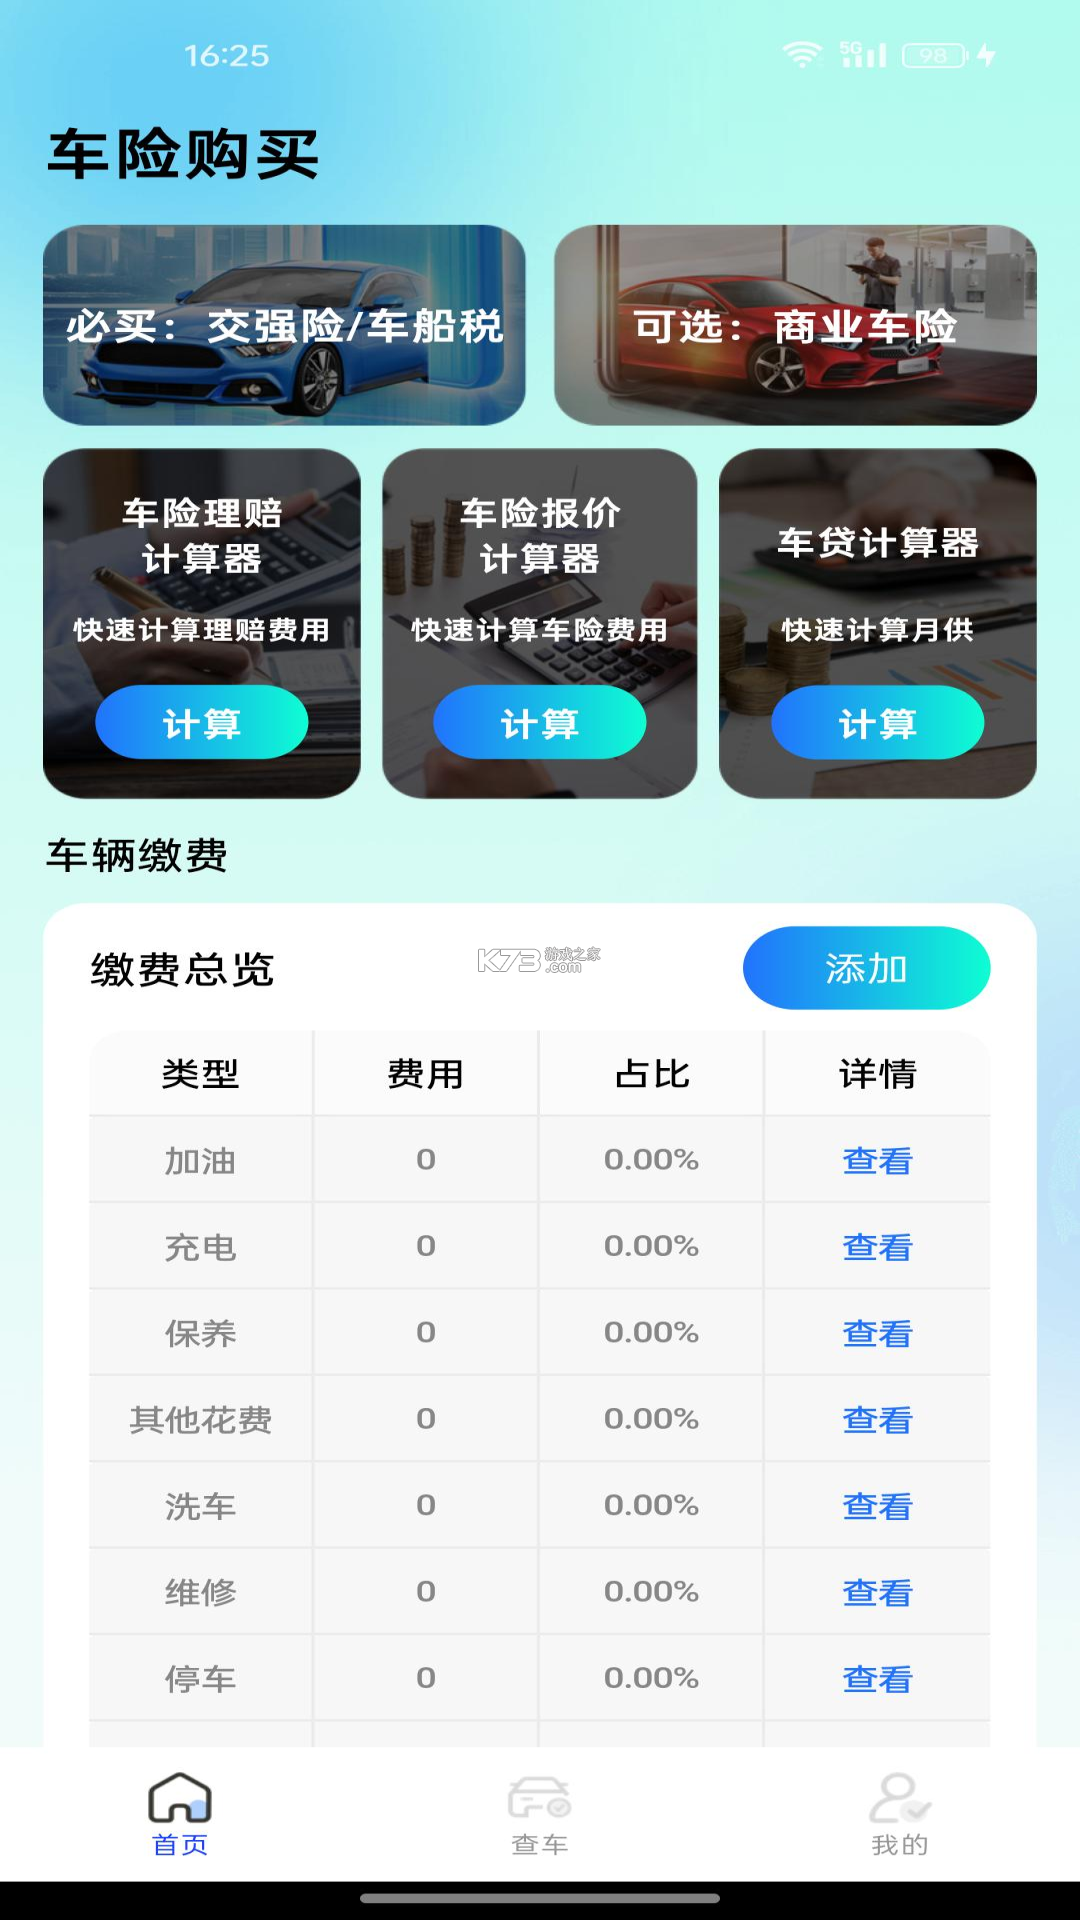
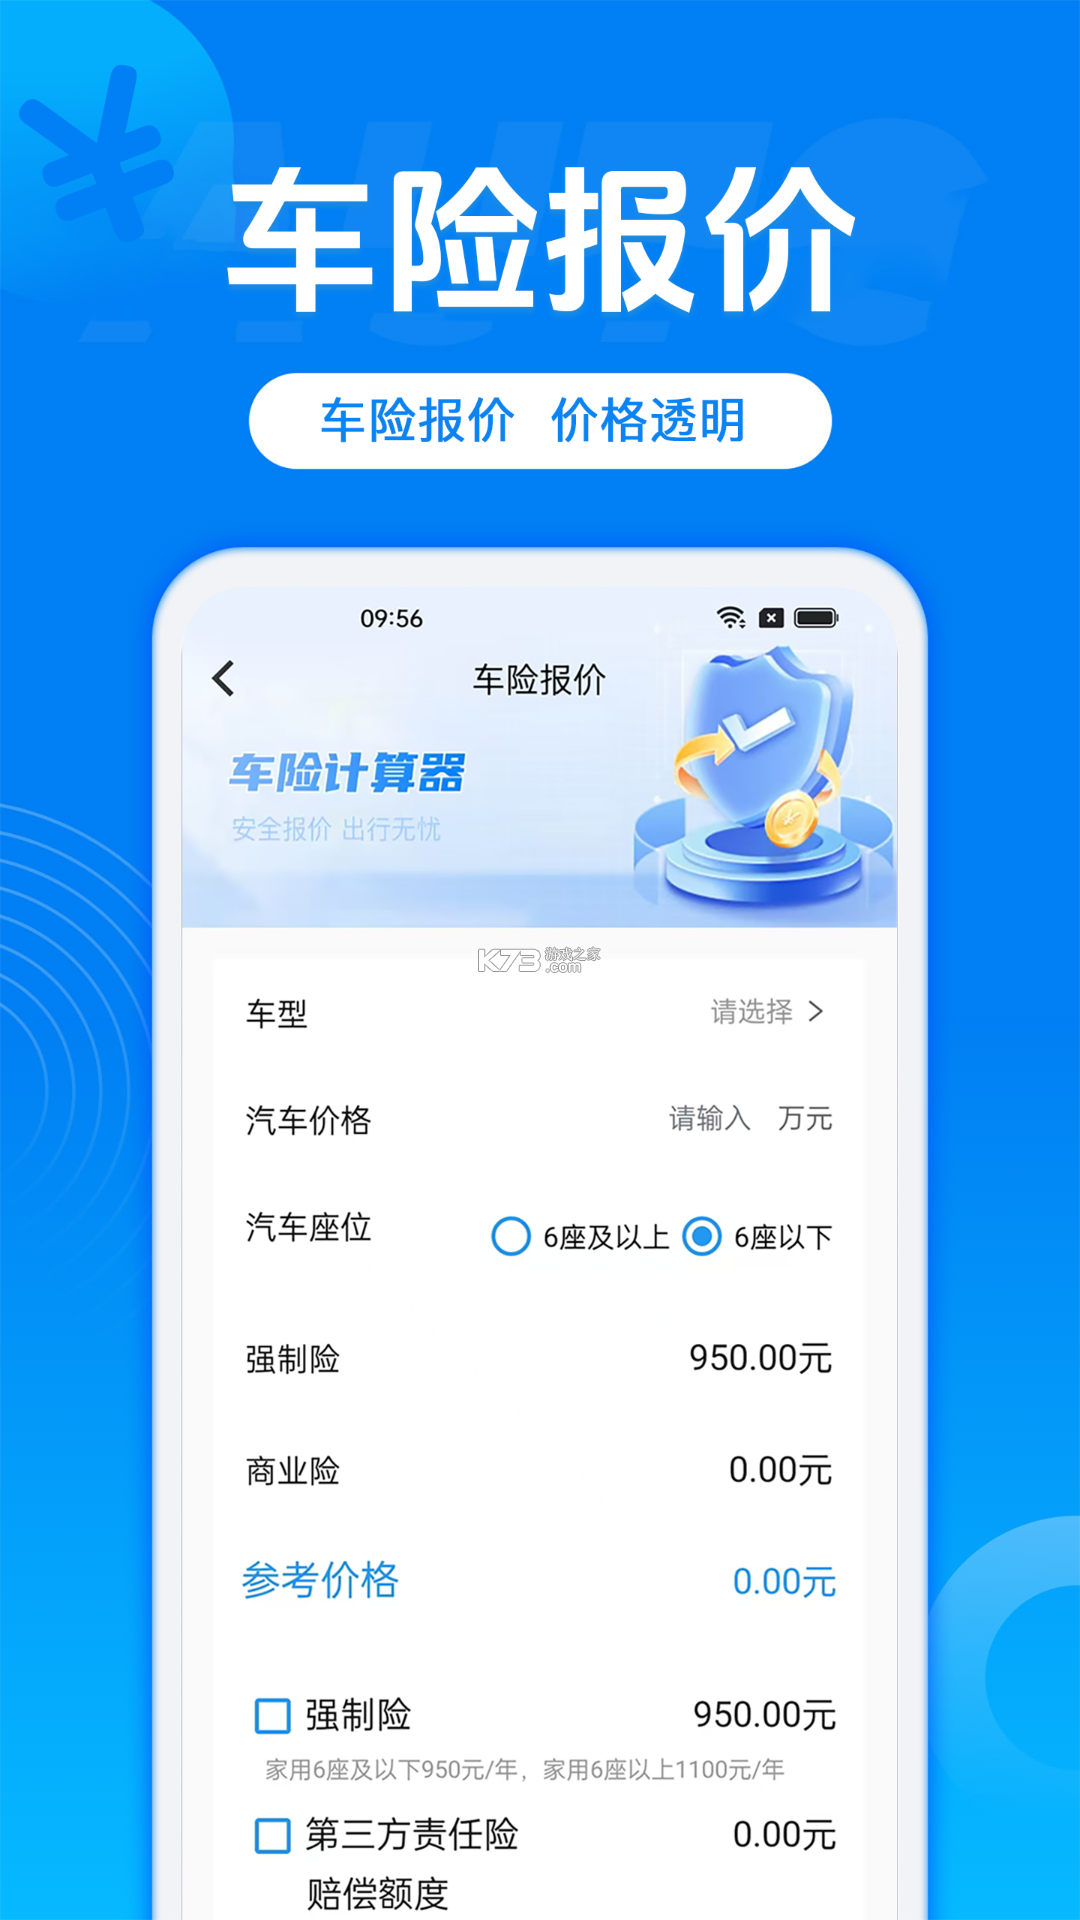
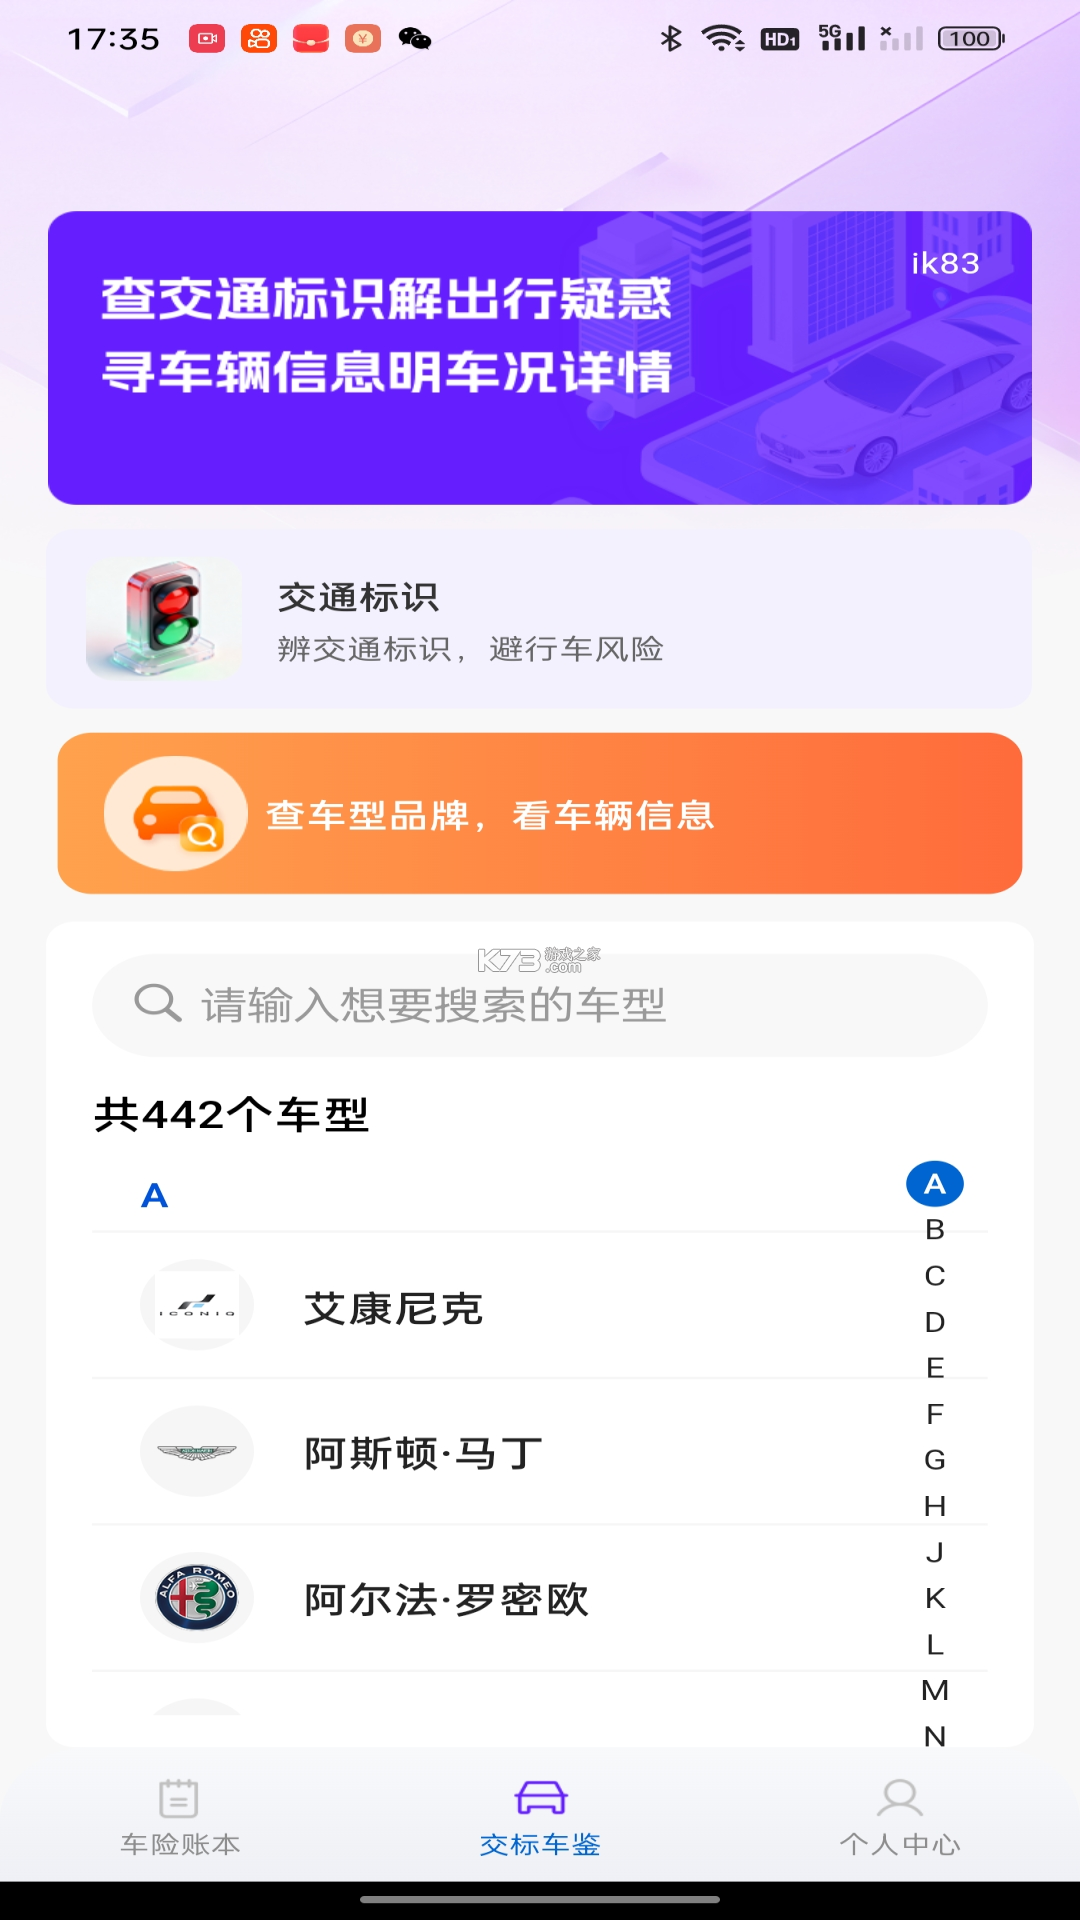
《车险费用计算器》是一款专为车主打造的实用工具类安卓应用,核心定位是帮助用户在几秒内快速估算车险保费,免去反复咨询保险业务员的繁琐流程。软件界面清爽直观,输入车辆购置价、使用年限、险种组合等基础信息后,系统会依据行业通用费率模型即时给出参考报价。对于每年续保前想摸清底价、对比不同方案差价的车主来说,它相当于一个随身携带的比价助手。应用体积轻巧,运行流畅,不索取多余权限,离线状态下也能完成大部分计算任务,兼顾了便捷性与隐私安全。在车友圈中,这类工具常被用来做购车后的首年保费预估,帮助新手司机建立对车险支出的合理预期。
- 输入项精简,三分钟出报价结果
- 支持交强险与商业险自由组合试算
- 离线可用,不强制登录注册账号
- 界面无广告弹窗,操作路径短平快
- 计算结果可截图分享便于线下比价
很多车主第一次打开《车险费用计算器》时,面对满屏的险种选项容易犯懵,其实整个操作流程可以拆解为四个清晰的步骤。第一步是录入车辆基础档案,包括新车购置价、座位数、车龄以及上年出险次数,这些数据直接决定基准保费的高低。第二步勾选投保险种,交强险属于强制项默认开启,商业险部分则根据自身需求勾选车损险、第三者责任险、车上人员责任险以及对应的不计免赔条款。第三者责任险的保额建议结合所在城市经济水平选择,一线城市推荐200万起步,三四线城市可酌情降至100万。第三步是调整浮动因子,比如连续未出险年限、自主定价系数等,这部分会影响最终折扣力度。第四步点击计算按钮,页面会分项列出交强险、商业险以及总计金额,部分版本还会展示与上年度保费的对比差值。
在使用过程中,有几点细节值得留意。车损险的保额通常按车辆实际价值确定,系统会自动折旧计算,无需手动修改。如果发现某项险种保费异常偏高,可以返回检查是否误勾了“指定专修厂”或“新增设备损失险”等附加条款。对于新能源车型,目前多数计算器已加入电池单独险种的估算模块,但费率更新可能滞后于保险公司官方渠道,建议将结果作为参考区间而非最终成交价。计算结果仅供预估,实际保费以保险公司核保系统出具的报价单为准。另外,部分用户反馈在输入车架号后页面加载缓慢,这通常与网络环境有关,切换至Wi-Fi或4G网络即可恢复。
关于数据保存与分享,计算完成后可以点击右上角的分享按钮生成一张包含险种明细的图片,方便发送给保险代理人做二次确认。历史记录默认保存在本地,清除应用缓存会一并抹除,建议对重要报价截图留存,避免重复录入。若遇到点击计算无响应的情况,先检查是否所有必填项都已正确填写,尤其是购置价字段不能为空或含有非数字字符。
| 操作步骤 | 关键输入项 | 说明 |
|---|---|---|
| 车辆信息录入 | 购置价、座位数、车龄 | 车龄影响折旧系数 |
| 险种勾选 | 交强险、三者险、车损险 | 按需组合避免浪费 |
| 浮动系数调整 | 出险次数、自主定价系数 | 系数越低折扣越大 |
| 结果查看 | 分项金额与总计 | 支持截图保存 |
车险保费并不是一个拍脑袋定出来的数字,背后有一套行业通用的精算逻辑。《车险费用计算器》内置的公式模型主要围绕基准保费、费率因子和调整系数三个变量展开。交强险部分采用全国统一的基准保费标准,六座以下家用车首年固定为950元,后续年度根据上年度有责交通事故次数进行上下浮动,浮动比率从-30%到+30%不等。商业险的计算则更为复杂,车损险基准保费等于基础保费加上车辆购置价乘以费率,再乘以相应的优惠系数和自主定价系数。
三者险的保费与保额呈阶梯式对应关系,保额从10万到1000万分为多个档次,每个档次对应不同的基准保费。车上人员责任险按座位数计算,司机座和乘客座的费率略有差异。不计免赔条款的保费通常是主险保费的一定比例,具体比例因保险公司而异,计算器采用行业均值进行估算。自主定价系数是近年来车险综合改革后引入的变量,取值范围在0.5至1.5之间,由保险公司根据自身经营策略和车主风险画像自主设定,这也是不同公司报价存在差异的主要原因。
无赔款优待系数直接与出险记录挂钩,连续三年未出险可享受最低0.6的系数折扣,上年出险一次则系数回调至1.0,出险两次及以上系数上浮至1.25甚至更高。保持安全驾驶不仅是人身安全的保障,也能在续保时转化为真金白银的优惠。计算器在后台会自动读取用户填写的出险次数并匹配对应的NCD系数,无需手动查表。交通违法系数在部分地区已纳入保费计算体系,闯红灯、超速等严重违法行为会导致系数上浮,目前计算器对这部分的支持程度取决于所在地区的数据开放情况。
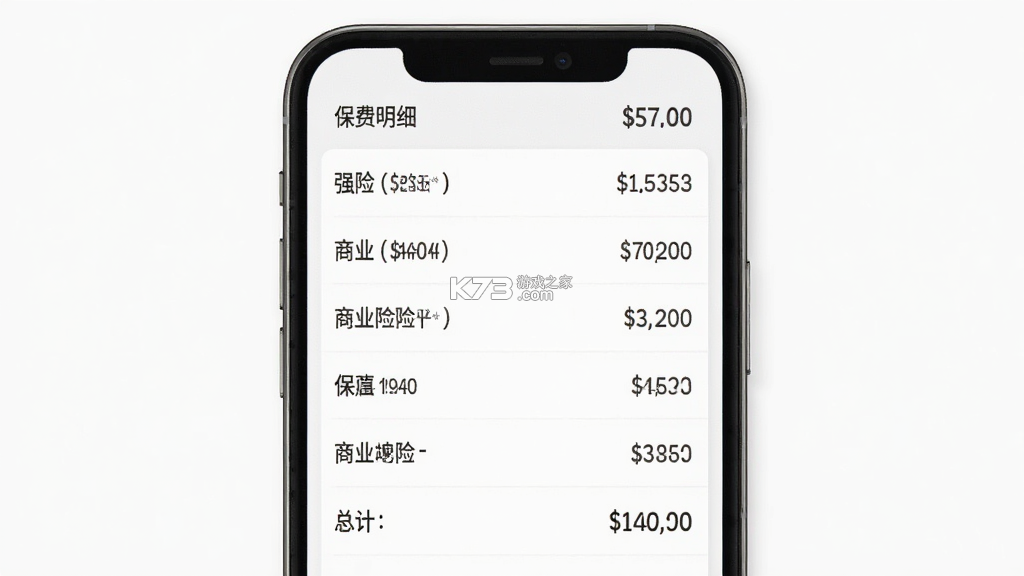
点开计算结果的明细页面,用户能看到每一项险种的保费构成。《车险费用计算器》将交强险和商业险分开展示,商业险下又细分为车损险、三者险、车上人员责任险、盗抢险、玻璃单独破碎险、划痕险、不计免赔等子项。每个子项后面标注了对应的保额和保费金额,让车主清楚知道钱花在了哪里。
车损险的保费通常占据商业险总保费的四成左右,对于车龄较长的车辆,车损险的保额会随折旧逐年降低,保费也随之减少。如果车辆实际价值已经很低,继续投保车损险的性价比需要仔细权衡,小刮小蹭自费维修可能比走保险更划算。三者险的保费与保额并非等比例增长,从100万提升到200万,保费增幅往往只有几百元,但保障额度翻倍,因此行业普遍建议三者险保额宁高勿低。
车上人员责任险按座位计价,司机座保费通常高于乘客座。盗抢险在多数城市已经并入车损险主险,无需单独勾选。玻璃险和划痕险属于附加险种,适合经常跑高速或停放环境复杂的车辆。不计免赔险的作用是覆盖主险条款中约定的免赔率部分,投保后出险可获全额赔付,建议新手司机优先配置。明细页面底部会汇总商业险小计、交强险金额以及车船税代收金额,车船税按排量分档收取,新能源车目前享受免征政策。
部分用户反映明细中的车船税金额与当地实际征收标准存在出入,这是因为各地车船税税率存在细微差异,计算器采用省级均值进行估算。实际缴费以税务部门核定金额为准,计算器结果仅作参考。如果发现某项保费明显偏离心理预期,可以尝试调整保额或取消部分附加险后重新计算,对比不同方案的总价差异。
| 软件名称 | 功能优势 | 评分 |
|---|---|---|
| 车险计算器 | 支持多家公司报价对比 | ★★★★☆ |
| 保险管家 | 保单管理到期提醒 | ★★★★☆ |
| 汽车保险比价 | 一键获取多家报价 | ★★★★★ |
| 车主服务 | 违章查询与年检提醒 | ★★★★☆ |
| 二手车估值 | 车价评估辅助保费估算 | ★★★★☆ |
我要评论 查看全部评论 (0)>>
 下载
 剑与远征
 换机克隆
 波点音乐
 vivo互传
 波点音乐