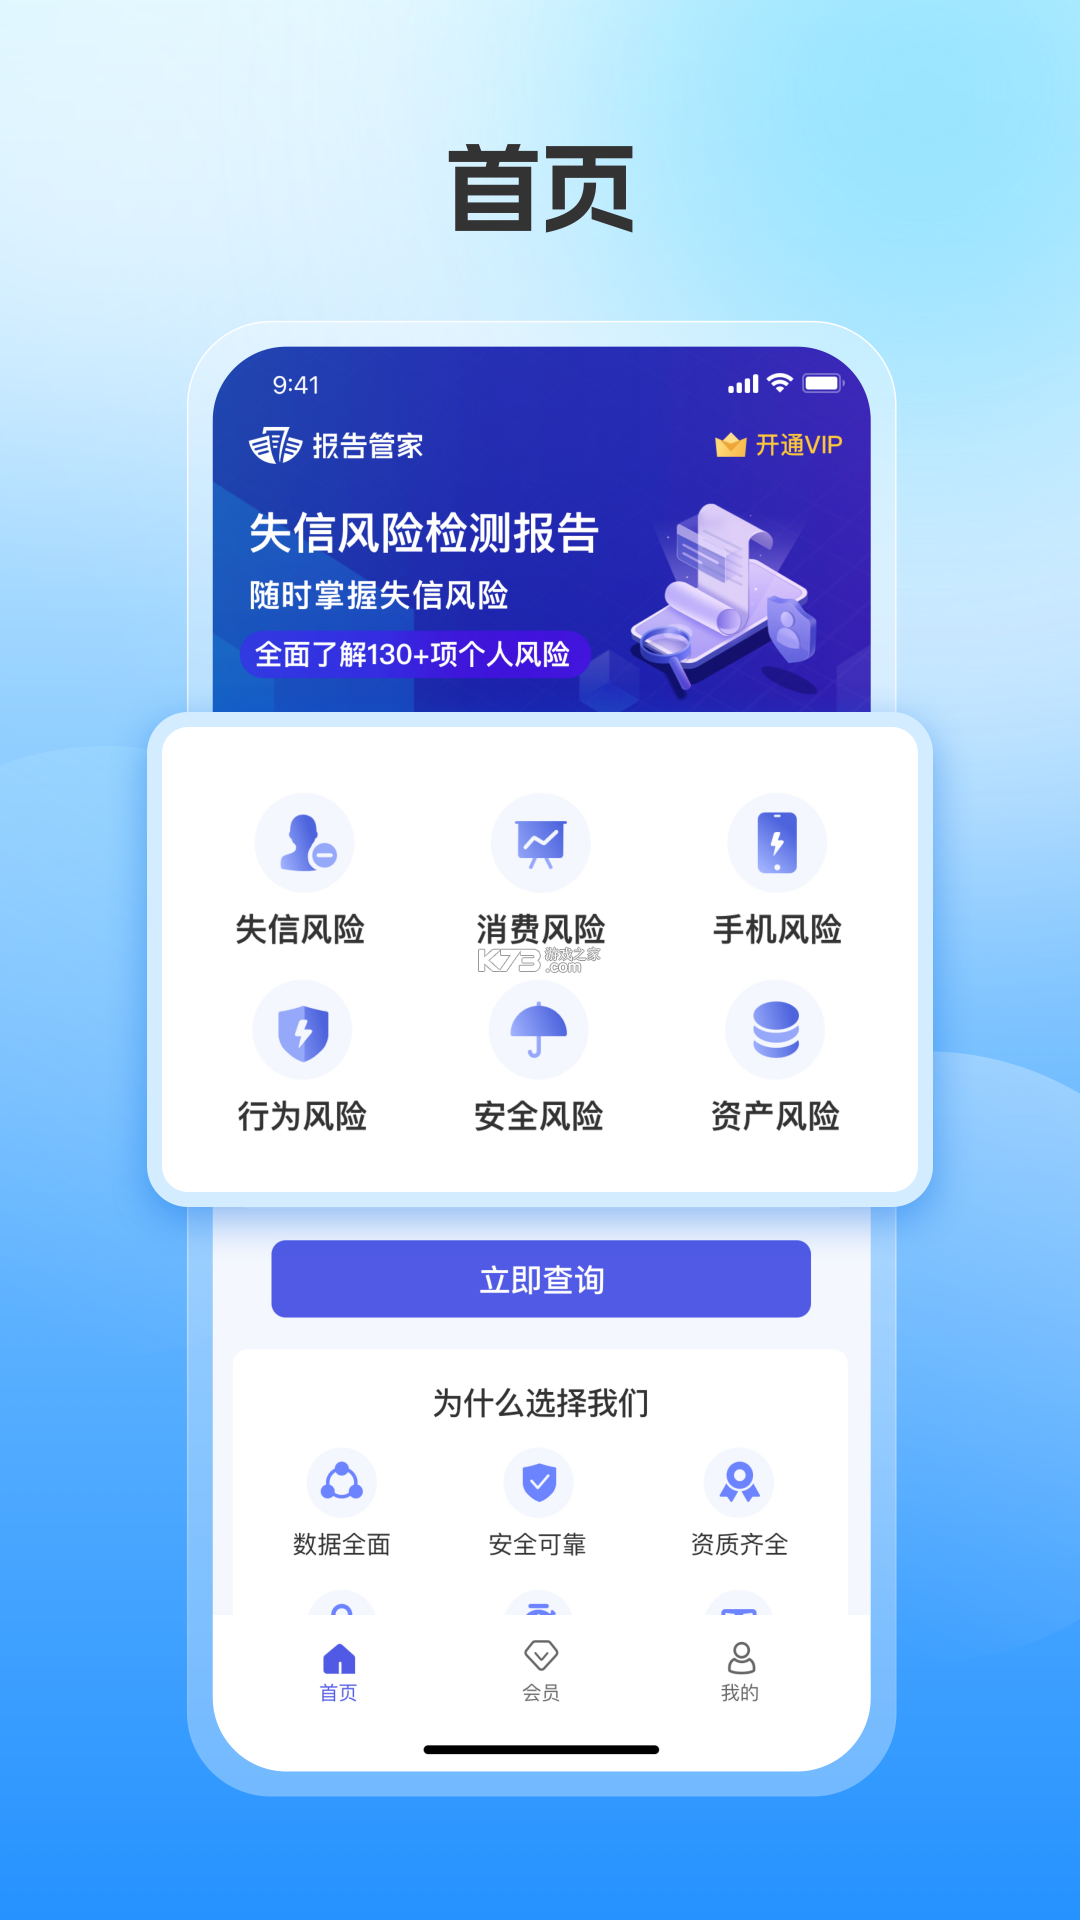
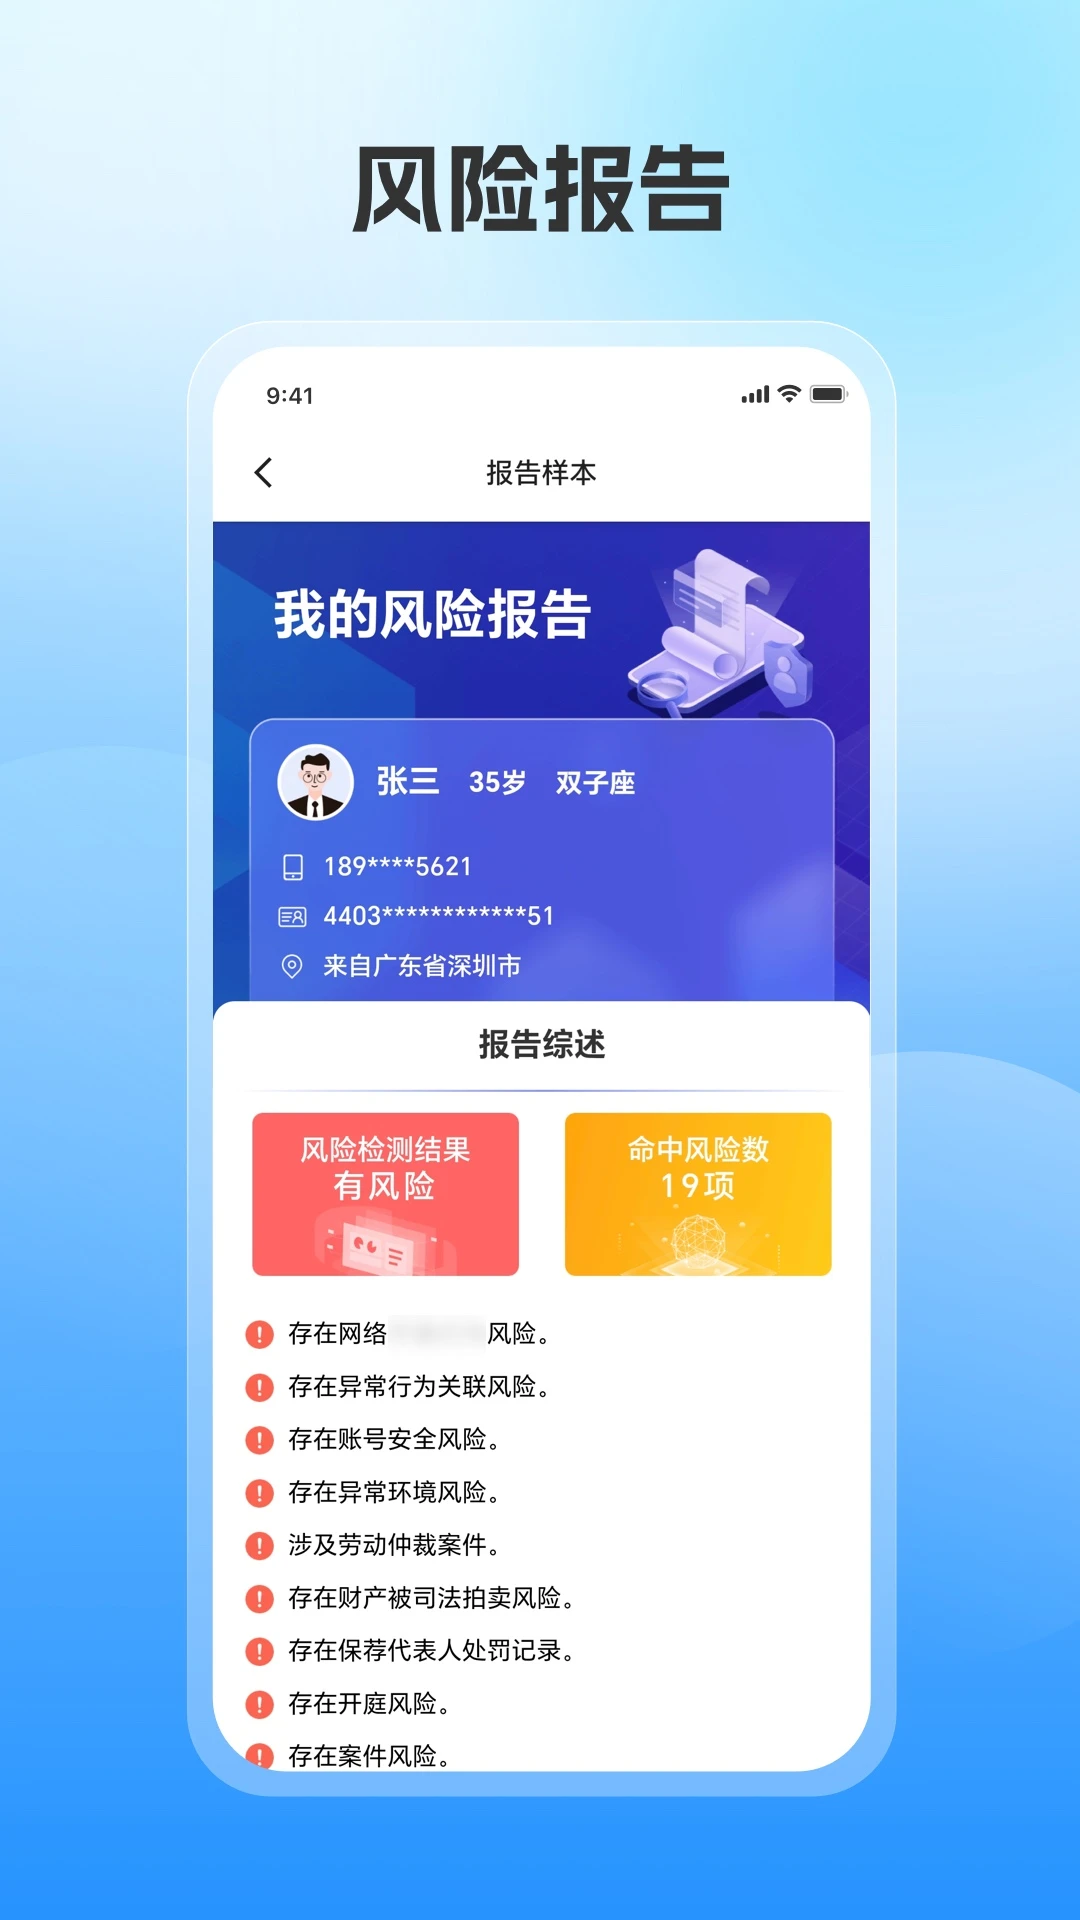
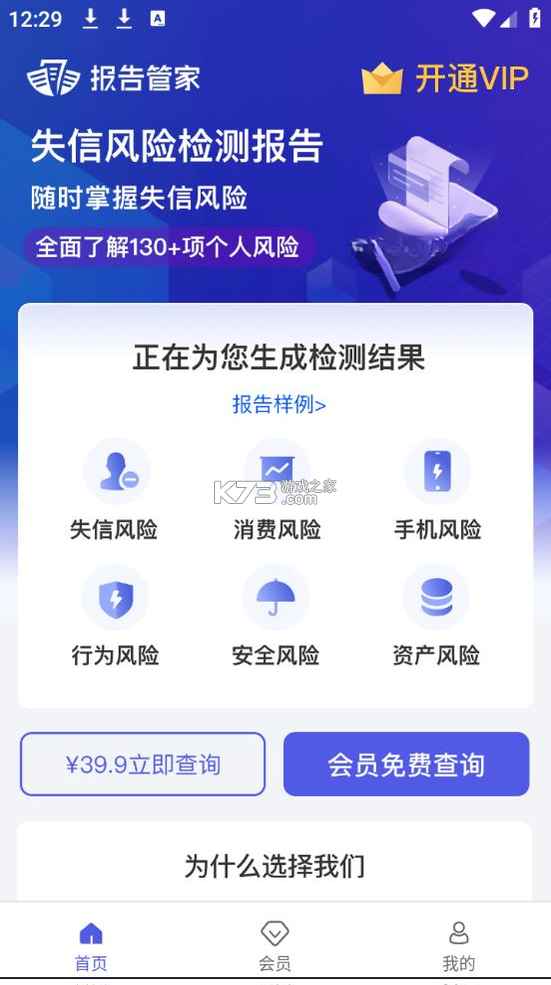
《报告管家》是一款面向个人用户的信用报告查询与管理工具,主打快速获取个人信用信息、解读报告内容以及日常信用风险提示。软件界面设计清爽直观,首页将查询入口、报告解读、信用知识科普等模块做了清晰分区,新手打开后基本不需要额外学习就能找到需要的功能。在数据呈现上,报告管家尝试用图表和通俗注释来降低专业报告的理解门槛,把征信条目、查询记录、逾期风险等关键信息做了可视化处理。音效与动效方面保持克制,以功能性提示音为主,不会对阅读造成干扰。用户群体主要集中在有贷款、信用卡申请需求或需要定期了解自身信用状况的人群,媒体对其便捷性和信息整合能力给予过肯定评价,认为它在个人信用管理场景中具备一定的实用价值。
- 查询入口集中,操作路径短
- 报告条目图表化,阅读门槛低
- 信用知识科普内容较丰富
- 界面清爽,功能分区明确
- 适合定期自查信用状况的用户
不少用户第一次听到《报告管家》这个名字时,最直接的疑问就是它到底能做什么。从产品定位来看,它并非银行或征信中心的官方客户端,而是一款帮助用户整理、查看和解读个人信用报告信息的辅助型工具。用户完成注册和身份验证后,可以在软件内发起信用报告查询请求,系统会将获取到的报告内容进行结构化展示,把原本密密麻麻的文字条目拆分成授信信息、还款记录、查询记录等板块,并配以颜色标识和通俗说明。
对于不熟悉征信报告格式的普通用户来说,这种处理方式确实能省去不少对照术语解释的时间。需要特别注意的是,任何第三方查询工具都不能替代中国人民银行征信中心的官方渠道,涉及重要金融业务时务必以官方出具的报告为准。报告管家的价值更多体现在日常自查和信用知识学习层面,帮助用户建立定期关注自身信用状况的习惯。
在功能细节上,软件提供了报告解读助手,会对报告中的关键字段做逐项说明,比如某条查询记录属于哪类机构、逾期记录的状态含义等。部分版本还加入了信用评分趋势图,让用户能直观看到自己一段时间内的信用变化轨迹。这些功能对于准备申请房贷、车贷的用户来说,可以在正式提交申请前先做一次自我检查,避免因为信息不对称而出现问题。
使用这类工具时建议养成两个习惯:一是查询频率不要过高,避免短期内产生大量硬查询记录;二是妥善保管账号密码,不随意在公共设备上登录。报告管家在隐私保护方面提供了登录密码和手势验证等基础防护,用户也可以在设置中管理授权范围。软件本身不存储完整的报告原文,查询结果以加密形式缓存,退出登录后需要重新验证身份才能查看。
从用户反馈来看,报告管家的主要优势在于把分散的信用信息做了聚合呈现,省去了多平台跳转的麻烦。不足之处在于部分深度解读内容需要开通会员才能查看,免费用户能获取的信息相对有限。对于只是想简单了解自身信用概况的用户,基础功能已经够用;如果需要进行详细的信用管理规划,则要考虑是否值得为增值服务付费。
《报告管家》的核心使用流程围绕报告查询与查看展开,下面把从注册到查看报告的完整操作路径拆解清楚,方便新用户快速上手。
| 操作环节 | 具体步骤 | 注意事项 |
| 注册登录 | 手机号验证码注册,设置登录密码 | 建议绑定常用手机号 |
| 实名认证 | 填写姓名与身份证号,完成人脸识别 | 信息须与本人一致 |
| 发起查询 | 首页点击查询按钮,阅读并同意授权协议 | 确认授权范围后再提交 |
| 查看报告 | 查询完成后进入报告页,按板块浏览 | 可切换图表/文字两种视图 |
| 解读帮助 | 点击字段旁的问号图标查看术语解释 | 重点条目有颜色标注 |
基础提示:首次使用建议在WiFi环境下完成实名认证和报告加载,避免移动数据中断导致流程重来。报告生成需要一定处理时间,提交查询后可以退出软件等待通知,不必一直停留在查询页面。如果遇到报告加载缓慢的情况,先检查网络连接是否稳定,再尝试清理软件缓存后重新进入。
优化技巧:在报告查看页双指捏合可以缩放图表,长按某个数据点能查看该条目的详细说明。把常用板块添加到首页快捷入口,下次查看时能少点两三次。软件支持报告导出为图片保存到本地,方便在需要时快速出示给相关机构参考,但导出内容不具备官方效力,仅作个人记录使用。
部分用户反映查询后报告内容显示不全,这种情况通常与授权环节有关。回到设置页检查征信授权状态是否正常,若显示未授权或授权过期,重新走一遍授权流程即可。切勿通过非官方渠道购买所谓的“内部查询权限”,所有正规查询都应在本软件或官方征信平台内完成。
这个问题是用户咨询频率最高的疑问之一。《报告管家》所展示的信用报告内容,来源于用户本人授权后从正规渠道获取的信息,软件本身并不伪造或篡改数据。用户完成实名认证和授权操作后,系统按照既定流程拉取报告数据并进行结构化展示,原始数据与官方报告应保持一致。
判断报告真伪有一个简单方法:核对报告中的身份信息、信贷记录条目是否与本人实际情况相符。若发现明显出入,应第一时间通过官方征信渠道核实,不要轻信软件内显示的异常条目。软件提供的解读和评分属于辅助分析内容,与官方征信报告中的客观记录是两回事,用户需要区分“原始数据”和“解读建议”的界限。
有些用户担心在第三方软件查询会影响个人征信。实际上,本人查询属于软查询,不会对信用评分产生负面影响,与金融机构因审批贷款而发起的硬查询有本质区别。报告管家在查询前会明确提示授权范围,用户确认后才执行操作。如果对授权条款有疑虑,可以先阅读隐私协议中关于数据使用和存储的说明,再决定是否继续。
安全使用建议:定期修改登录密码,不在多个平台使用相同密码;发现账号异常登录记录时立即冻结账号并联系客服;卸载软件前先在设置中解除授权并清除本地缓存数据。这些操作能有效降低个人信息泄露风险,也是使用任何信用类工具都应养成的习惯。
对于报告内容的准确性,软件方在用户协议中通常会有免责说明,强调展示结果仅供参考。用户若要将报告用于贷款申请等正式场景,务必以中国人民银行征信中心出具的版本为准。把报告管家定位为日常自查和信用知识学习的辅助工具,心态上会更从容,也不容易因为过度解读而产生不必要的焦虑。
注册登录是使用《报告管家》的第一步,流程本身不复杂,但有几个细节值得留意。
打开软件后进入登录页,新用户选择注册选项,输入本人正在使用的手机号码,点击获取验证码。验证码通常几秒内到达,若长时间未收到,先检查手机是否开启了短信拦截,再确认号码是否输入正确。建议使用常用手机号注册,后续找回密码和接收通知都依赖这个号码。
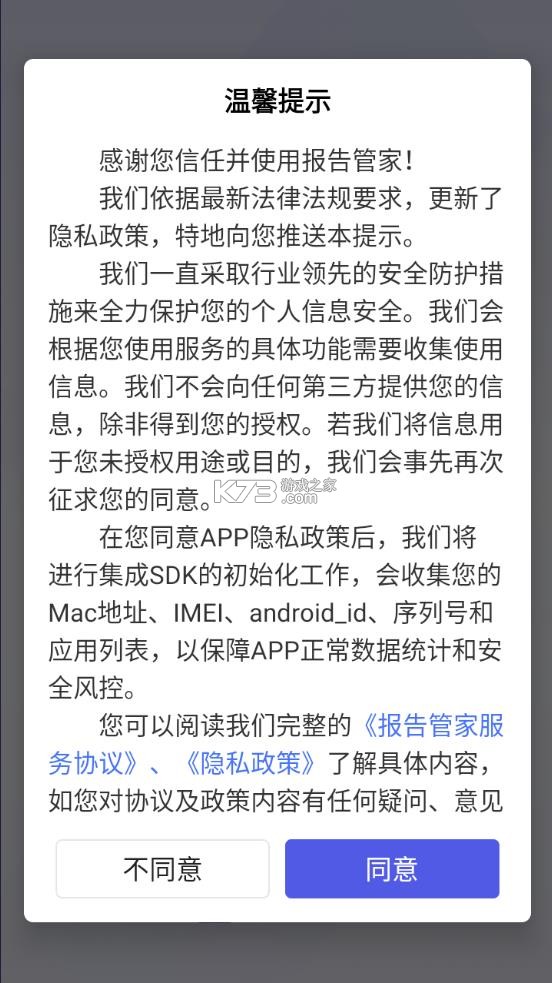
设置登录密码时,长度不少于八位,包含字母和数字的组合更稳妥。不要使用生日、手机号后六位这类容易被猜到的组合。密码设置完成后自动进入实名认证环节,按要求填写姓名和身份证号,进行人脸识别验证。光线充足的环境下识别成功率更高,戴眼镜的用户可以稍微调整角度。
已有账号的用户直接输入手机号和密码登录即可。如果忘记密码,点击登录页的找回密码选项,通过手机验证码重置。连续多次输错密码可能触发账号临时锁定,遇到这种情况不要反复尝试,等待锁定期结束后再操作,或直接走找回密码流程。
登录成功后建议立即进入安全设置,开启手势密码或指纹解锁,增加一层防护。在公共设备上使用完毕后,务必点击退出登录,不要仅关闭软件界面。定期在设置中查看登录设备列表,发现不认识的设备及时移除,这是保护账号安全的有效手段。
部分用户遇到注册时提示手机号已被占用的情况,可能是之前用该号码注册过但忘记了。通过找回密码流程重置后即可正常登录,不需要重复注册。若验证码接收异常持续存在,可以尝试切换网络环境或稍后再试,运营商短信通道偶尔会有延迟。
使用《报告管家》这类涉及个人信用信息的工具,有些操作禁忌需要提前了解,能帮用户避开不少坑。
不要在非本人设备上保存登录状态,公共电脑使用后必须退出账号并清除缓存。
不要将报告截图随意分享到社交平台,报告中包含身份证号、信贷记录等敏感信息。
不要频繁发起查询,短期内多次查询虽然属于软查询,但过于频繁也没有实际意义。
不要轻信软件内任何要求转账或提供验证码的弹窗提示,正规功能不会索要这类信息。
不要在系统权限设置中授予软件不必要的通讯录或短信读取权限。
建议开启软件内的登录保护功能,新设备登录时需要短信验证,能有效防止账号被盗用。
定期检查授权管理列表,取消不再使用的第三方授权,减少信息暴露面。
安卓用户从官方渠道或正规应用市场获取安装包,报告管家的版本更新也建议通过可信来源完成,避免安装被篡改的包体。
遇到软件闪退时,先尝试清理后台重新打开,无效则检查系统版本是否满足最低要求。
报告页面加载卡顿多与网络有关,切换网络或稍后重试通常能解决。
忘记手势密码可以通过登录密码验证后重设,登录密码也遗忘时走手机验证码找回流程。
卸载软件前记得在设置中解除征信授权并清除本地数据,避免残留信息留在设备中。
如果更换了手机号码,及时在账号设置中更新绑定,否则后续找回密码会遇到麻烦。
更多安卓工具的使用技巧和安装包资源,可以到k73游戏网查看相关专题内容。
软件内的客服入口在设置页底部,遇到账号异常或报告显示问题可以通过该渠道反馈。
任何自称客服要求提供密码或验证码的电话都不要相信,官方客服不会索要这些信息。
保持软件为较新版本,旧版本可能存在兼容性问题或安全漏洞,更新日志中通常会说明修复内容。
存储空间不足时软件可能无法正常缓存报告,定期清理手机存储有助于保持运行流畅。
后台管控方面,将软件加入电池优化白名单可以避免查询过程中被系统中断。
| 软件名称 | 功能优势 | 评分 |
| 信用管家 | 信用报告解读与还款提醒 | ★★★★☆ |
| 征信中心 | 官方个人信用报告查询 | ★★★★★ |
| 贷款计算器 | 房贷车贷还款额快速测算 | ★★★★☆ |
| 记账本 | 日常收支记录与预算管理 | ★★★★☆ |
| 安全管家 | 手机隐私检测与权限管理 | ★★★★☆ |
我要评论 查看全部评论 (0)>>
 下载
 下载
 下载
 下载
 下载
 下载
 下载
 下载
 下载
 下载
 秦时明月
 勇者斗恶龙2
 和平精英
 登山赛车
 猎天使魔女2
 幻想国物语 可可利亚王国
 弧光之源3
 任天堂明星大乱斗3ds